


Cette haie de thuyas mal taillée peut faire refuser votre indemnisation après tempête
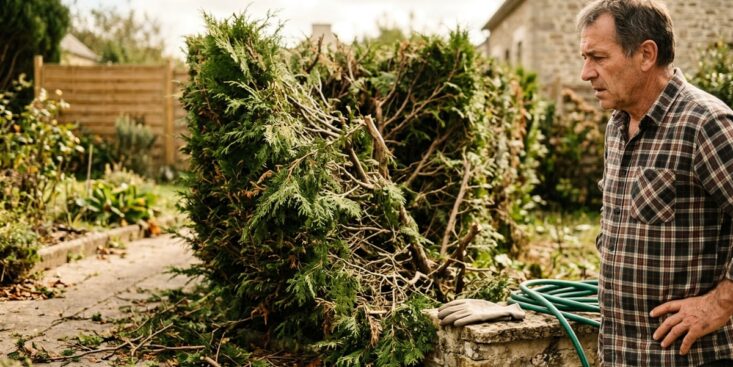
Une haie de thuyas négligée peut suffire à justifier un refus d'indemnisation après tempête. Distances légales, entretien et preuves écrites font toute la différence.
Un courrier d’assurance qui refuse toute indemnisation après une tempête, et pour seule explication, une haie de thuyas négligée depuis des années : ce scénario touche bien plus de propriétaires qu’on ne le croit. Comprendre ce que l’assureur examine réellement permet d’éviter une mauvaise surprise au pire moment.
Ce que l’assureur regarde avant même de parler de remboursement
Quand un expert mandaté par l’assurance se déplace après un sinistre, son regard ne se pose pas uniquement sur les dégâts. Il évalue aussi l’état général de la végétation et la façon dont elle a été gérée. Une haie de thuyas mal entretenue, penchée ou visiblement malade, transforme un événement climatique en conséquence prévisible d’un défaut de soin.
Le Code civil fixe des règles précises sur ce point. Au-delà de 2 mètres de hauteur, une haie doit être plantée à 2 mètres de la limite de propriété. En dessous de cette hauteur, la distance minimale est de 0,5 mètre. Un non-respect de ces distances, même ancien, peut alimenter l’argument d’une non-conformité que l’assureur utilisera pour justifier un refus.
Certains propriétaires invoquent la prescription trentenaire pour régulariser une haie trop proche de la clôture. Pourtant, l’assureur s’intéresse moins à cette règle qu’à l’apparence concrète de la haie et à l’existence d’avertissements écrits restés sans réponse.
Quand les branches chez le voisin deviennent une preuve à charge
Laisser passer une saison de taille en se disant que les branches qui débordent chez le voisin attendront le printemps est une habitude courante. Sur le plan juridique, pourtant, le droit d’exiger la coupe de ces branches ne s’éteint jamais. Il n’existe aucune prescription pour cette demande.
Un voisin qui a envoyé plusieurs lettres recommandées et fait établir des constats d’huissier a, de fait, constitué un dossier. Ces documents prouvent que le propriétaire de la haie de thuyas était informé du problème et n’a pas agi. Pour l’assureur, c’est la démonstration d’un défaut d’entretien prolongé, pas d’un accident imprévisible.
De plus, lorsqu’un tronc malade ou incliné a été photographié avant la tempête, la chute perd son caractère fortuit. L’assureur peut alors considérer que le risque était connu, surtout si la haie masquait par ailleurs une non-conformité de distance ou une mitoyenneté mal gérée.
Constituer un dossier solide avant que le vent ne tourne
La bonne nouvelle, c’est qu’un dossier convaincant se construit avec des gestes simples et réguliers. Avant l’hiver, il est utile de vérifier la hauteur de la haie, de mesurer sa distance à la clôture et d’identifier si elle est privative ou mitoyenne. Prendre des photos datées après chaque taille, côté rue comme côté jardin, constitue une preuve immédiatement exploitable en cas de sinistre.
- Tailler la haie des deux côtés, y compris côté voisin quand cela est autorisé.
- Conserver les factures de jardiniers, les devis et tous les échanges écrits avec le voisin.
- Signaler par écrit tout tronc malade visible et programmer son abattage.
- Vérifier auprès de son assureur si une garantie jardin couvre les haies et les plantations.
- Joindre ces preuves à la déclaration de sinistre pour rassurer l’expert mandaté.
Répondre par écrit aux demandes du voisin, même pour en discuter, montre aussi que la situation a été prise en compte. Ce type de trace écrite change la lecture du dossier par l’expert.
Les thuyas sous surveillance, une routine annuelle qui protège
Adopter une routine annuelle autour de l’entretien des thuyas, c’est avant tout se protéger financièrement. Des photos datées de la haie taillée, conservées avec les factures de jardiniers, constituent un argument solide face à un refus d’indemnisation.
En revanche, laisser la haie se dégrader malgré les lettres recommandées du voisin et refuser l’élagage demandé représente le scénario le plus défavorable. Dans ce cas, un refus d’indemnisation paraît légitime aux yeux de l’assureur, car le sinistre n’est plus accidentel mais la conséquence directe d’une négligence documentée.
En montrant que la haie était entretenue, à la bonne distance et que les demandes du voisin ont reçu une réponse, le propriétaire démontre que la chute résulte bien d’un événement climatique imprévisible. C’est précisément ce que l’assureur cherche à établir avant d’accepter de rembourser.


